
BRICKS : Immobilier & Épargne
- Évaluation
- 4,5
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
BRICKS : Immobilier & Épargne - Captures d'écran
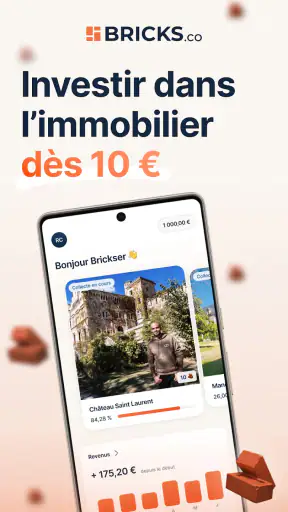
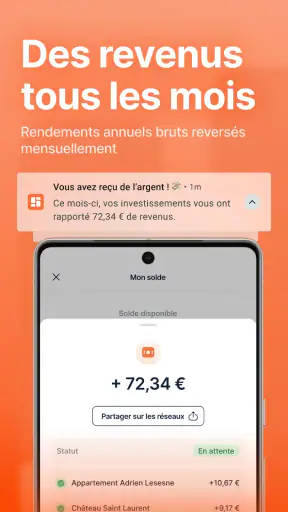
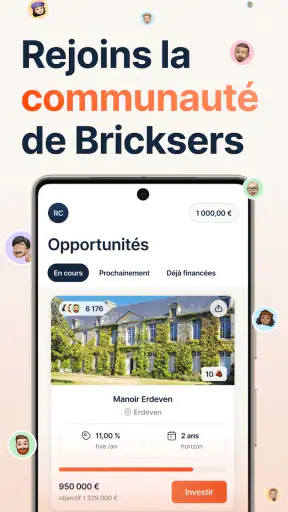
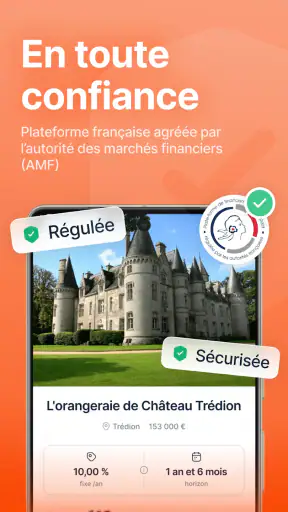
Avantages
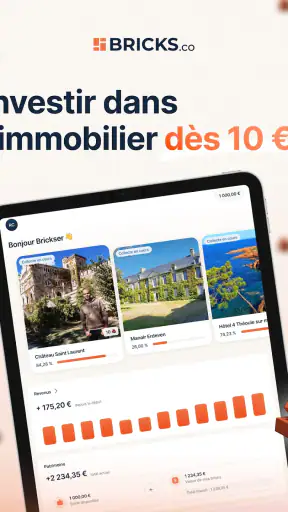
- Interface claire pour suivre ses investissements immobiliers.
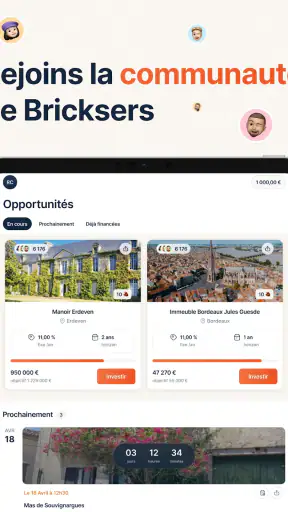
- Accès simplifié à des opportunités d’épargne liées à l’immobilier.
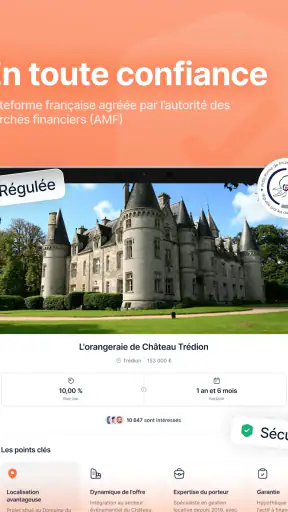
- Informations centralisées sur les projets et leur évolution.
- Solution pratique pour diversifier son épargne progressivement.
- Application adaptée aux utilisateurs souhaitant investir avec de petits montants.
Inconvénients
- Les rendements ne sont pas garantis et peuvent varier selon les projets.
- La revente ou le retrait des fonds peut être soumis à des délais.
- Les frais éventuels doivent être vérifiés avant chaque investissement.
- L’offre disponible peut dépendre de la période et de la zone géographique.
- Une connexion internet est nécessaire pour consulter et gérer son compte.
BRICKS : Immobilier & Épargne - Description
- Nom de l'application
- BRICKS : Immobilier & Épargne
- Nom du package
- com.bricksengineering.bricks
- Développeur
- BRICKS
- Catégorie
- Finance
- Dernière mise à jour
- 31 mars 2025
- Version
- 1.18.0
Investir dans l’immobilier paraît souvent réservé aux personnes capables de mobiliser une grosse somme, de comprendre des documents complexes et de suivre plusieurs démarches en même temps. C’est précisément sur cette impression que BRICKS : Immobilier & Épargne essaie de jouer, en proposant une application financière centrée sur l’investissement immobilier et la recherche de revenus mensuels. Après l’avoir parcourue, je la vois surtout comme une porte d’entrée plus simple vers ce type de placement, pas comme un remplacement complet d’un accompagnement financier.
L’application est développée par BRICKS et se présente comme un service gratuit classé dans la catégorie finance. Elle affiche une moyenne de 4,5, basée sur environ 2 500 évaluations, avec plus de 100 000 installations. Ces chiffres donnent l’image d’un produit déjà adopté par un public réel, tout en rappelant qu’une note moyenne ne suffit pas à juger la pertinence d’un investissement pour chaque profil.
Une première prise en main lisible, mais à examiner avec attention
Des informations financières qui doivent rester compréhensibles
La première qualité que je recherche dans une application d’investissement est la capacité à expliquer clairement ce que je regarde. Une interface peut être jolie et rapide, mais si elle mélange rendement, durée, risque et montant engagé, elle devient vite difficile à utiliser. Dans le cas de BRICKS, l’intérêt principal est de réunir l’expérience autour de l’immobilier dans un environnement mobile plutôt que de disperser l’utilisateur entre des pages web, des documents et des échanges séparés.
Pour quelqu’un qui découvre l’investissement immobilier, cette approche peut réduire la charge mentale. On peut consulter les opportunités depuis un téléphone, revenir aux informations plus tard et prendre le temps de comparer avant de décider. Je conseille toutefois de ne pas se laisser guider uniquement par un pourcentage mis en avant à l’écran. Un rendement attendu n’a de sens qu’avec la durée d’immobilisation, les conditions du projet, les risques et les modalités de sortie.
Mon conseil le plus utile est de lire chaque écran comme une fiche de décision, et non comme une publicité. Avant de valider quoi que ce soit, je note les éléments qui répondent à quatre questions simples : dans quoi l’argent est-il investi, pendant combien de temps, comment les revenus sont-ils calculés et que se passe-t-il si le projet évolue moins bien que prévu ? Cette méthode est particulièrement importante dans une application qui veut rendre l’immobilier accessible à un public plus large.
Une navigation adaptée à une consultation par petites étapes
Un investissement ne devrait pas être traité comme une action impulsive. L’usage mobile de BRICKS se prête davantage à une consultation fractionnée : ouvrir l’application, examiner une opportunité, fermer l’écran, puis revenir avec un regard plus calme. Pour moi, c’est un avantage concret pour les personnes qui ont besoin de temps pour assimiler les informations, notamment celles qui débutent dans la finance ou qui préfèrent apprendre progressivement.
Cette organisation peut aussi convenir à un utilisateur qui consulte son budget depuis un petit écran, dans les transports ou entre deux activités. En revanche, un téléphone n’est pas toujours le meilleur support pour comparer de nombreux détails. Les tableaux, les conditions et les documents financiers demandent parfois une lecture plus attentive qu’un écran mobile ne facilite naturellement. Je recommande donc de ne pas investir uniquement parce qu’une opportunité semble pratique à consulter sur smartphone.
La version actuelle est la 1.18.0 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux appareils Android qui ne sont pas récents, ce qui peut compter pour les personnes qui conservent leur téléphone plusieurs années. La compatibilité technique ne garantit cependant pas une expérience identique sur tous les écrans : la taille du téléphone, la définition et les réglages d’affichage peuvent modifier le confort de lecture.
Le vocabulaire reste le vrai test
La lisibilité ne dépend pas seulement de la taille des caractères. Dans la finance, les mots employés peuvent être plus difficiles que les boutons eux-mêmes. Une personne peut parfaitement naviguer dans une application et pourtant mal comprendre une notion liée à l’immobilier, au rendement ou à la durée d’un placement. C’est pourquoi je préfère prendre des notes à côté de l’application lorsque je découvre un projet, au lieu de compter sur une compréhension immédiate.
Pour rendre l’utilisation plus sûre, je sépare toujours deux moments. D’abord, je lis pour comprendre le fonctionnement général. Ensuite, je relis pour vérifier les conséquences concrètes de mon choix. Cette distinction évite de confondre une interface fluide avec une décision simple. Elle est aussi utile aux personnes qui ont des difficultés de concentration, une mémoire de travail limitée ou besoin de relire plusieurs fois les mêmes informations.
Les réglages personnels font une vraie différence
Les utilisateurs ayant une vision réduite, une sensibilité à la lumière ou une préférence pour des textes plus grands devraient tester l’application avec les réglages habituels de leur téléphone. Je conseille d’augmenter la taille du texte, de vérifier que les informations importantes restent lisibles et de désactiver les distractions qui rendent la consultation moins confortable. Je ne considère pas ces vérifications comme secondaires : une décision financière mal lue peut avoir des conséquences bien plus sérieuses qu’un simple inconfort visuel.
Les personnes qui utilisent un lecteur d’écran ou des fonctions de grossissement doivent également faire un essai pratique avant d’aller plus loin. La compatibilité réelle dépend de la manière dont chaque écran présente ses boutons, ses titres et ses informations. Je ne présenterais donc pas BRICKS comme automatiquement adaptée à tous les besoins d’accessibilité ; je la testerais avec les outils d’assistance déjà utilisés au quotidien, sans supposer que chaque élément sera annoncé ou agrandi de façon idéale.
Une application utile dans des situations très différentes
Le cas d’un débutant qui veut éviter les démarches dispersées
Imaginons une personne qui souhaite découvrir l’immobilier mais ne veut pas acheter un logement, gérer un locataire ou contracter un crédit. Elle dispose d’un budget limité, cherche une approche plus progressive et préfère suivre ses décisions depuis son téléphone. Pour ce profil, BRICKS peut être intéressante parce qu’elle concentre l’expérience dans une application financière et évite de commencer par la gestion directe d’un bien.
Je lui conseillerais de commencer par observer plusieurs opportunités sans investir immédiatement. Le but est de comprendre la présentation des projets, les informations répétées d’une fiche à l’autre et les points qui changent. Cette phase d’observation est un usage sous-estimé : elle permet de repérer ce que l’on ne comprend pas encore et de préparer des questions précises, au lieu de chercher des réponses après avoir engagé son argent.
Le cas d’une personne qui veut suivre des revenus mensuels
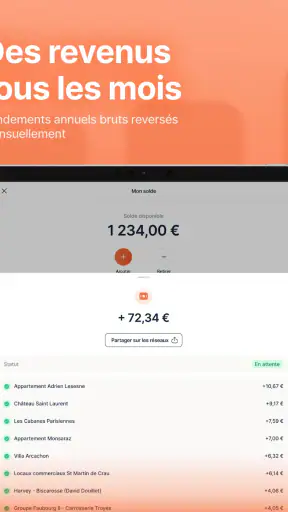
Le positionnement de l’application autour des revenus mensuels peut séduire quelqu’un qui souhaite intégrer l’immobilier à une stratégie d’épargne. Il faut néanmoins distinguer un revenu recherché d’un revenu garanti. Dans mon approche, je considérerais ces versements comme une composante possible d’un portefeuille, jamais comme une somme indispensable au paiement du loyer, des factures ou d’une dépense urgente.
Cette nuance est encore plus importante pour les personnes qui ont un budget serré. Un placement immobilier peut sembler rassurant parce qu’il repose sur un actif concret, mais cela ne signifie pas que l’argent reste disponible à tout moment ni que le résultat sera identique dans toutes les circonstances. Si l’utilisateur a besoin de garder une réserve immédiatement accessible, un produit d’épargne classique peut être mieux adapté pour cette partie de son argent.
Le cas d’une consultation avec une fatigue visuelle ou cognitive
Une personne qui se fatigue rapidement devant les écrans peut utiliser BRICKS par sessions courtes, avec une routine simple. Je commencerais par consulter une seule opportunité, enregistrer mentalement les questions à vérifier, puis arrêter la lecture avant de prendre une décision. Cette méthode évite de parcourir plusieurs projets lorsque l’attention baisse, moment où les détails importants risquent d’être oubliés.
Pour une personne ayant des difficultés de concentration, je recommande aussi de préparer une petite grille personnelle : montant envisagé, durée, objectif, niveau de compréhension et impact sur le budget. Ce n’est pas une fonction de l’application, mais c’est une manière concrète de compenser les limites d’une lecture mobile. Elle transforme une navigation parfois passive en processus de décision plus contrôlé.
Le cas d’une utilisation dans un environnement bruyant
Une application financière peut être consultée dans un café, un train ou une salle d’attente. Dans ces situations, les alertes sonores, les reflets et les interruptions rendent la lecture moins fiable. Je déconseille de valider un investissement dans un environnement où l’on peut être interrompu, surtout si l’on doit saisir des informations ou confirmer une opération. Une consultation rapide peut convenir ; une décision financière mérite un endroit calme.
Les personnes malentendantes ne sont pas forcément désavantagées par une expérience principalement visuelle, mais elles doivent vérifier que les informations importantes ne reposent pas sur une alerte sonore ou un signal difficile à percevoir. À l’inverse, une personne ayant une vision basse peut préférer consulter avec un écran plus grand ou un grossissement déjà configuré. L’accessibilité dépend donc beaucoup du contexte, pas uniquement de l’application installée.
Une alternative aux solutions immobilières plus lourdes
Par rapport à l’achat direct d’un logement, BRICKS demande a priori moins de gestion quotidienne : pas de recherche de locataire à mener soi-même, pas de travaux à organiser et pas de relation locative personnelle à suivre. C’est son intérêt évident pour un débutant qui veut s’exposer à l’immobilier sans devenir propriétaire bailleur. En contrepartie, l’utilisateur contrôle moins directement l’actif et dépend du fonctionnement de la plateforme et des projets proposés.
Face à un compte d’épargne traditionnel, l’application offre une exposition plus ciblée à l’immobilier, mais elle ne doit pas être comparée uniquement sur la promesse de revenus. Un compte d’épargne peut être plus simple à comprendre et plus approprié pour une réserve de sécurité. Face aux placements financiers plus classiques, BRICKS peut sembler plus concrète, mais la diversité des risques, la liquidité et la transparence des informations doivent guider la comparaison.
Je la trouve donc plus pertinente comme outil de découverte et de diversification que comme unique solution financière. Une personne qui cherche un placement totalement liquide, une garantie simple ou une grande liberté de retrait devrait regarder ailleurs. De même, un investisseur expérimenté qui veut sélectionner directement des actions, des obligations ou des fonds avec des outils d’analyse avancés risque de trouver l’approche immobilière trop spécialisée.
Les obstacles qui restent à prendre au sérieux
Le principal obstacle n’est pas nécessairement la navigation : c’est la compréhension du risque. Une interface claire peut donner une impression de simplicité alors que l’investissement reste un engagement financier. Les personnes qui lisent difficilement les textes longs, qui maîtrisent mal le vocabulaire économique ou qui prennent des décisions sous pression doivent ralentir volontairement le parcours.
Un autre point concerne la confiance. La présence d’une note moyenne de 4,5 et d’un peu plus de 280 avis écrits peut rassurer, mais les expériences des autres utilisateurs ne remplacent pas la lecture des conditions d’un projet. Les avis servent à repérer des problèmes de navigation ou de support ; ils ne permettent pas de conclure qu’un placement correspond à son propre budget.
Le prix gratuit facilite l’essai de l’application, mais il ne faut pas confondre gratuité du téléchargement et absence de conséquences financières. Le coût réel de l’expérience est lié à l’argent investi, aux conditions applicables et au temps pendant lequel les fonds peuvent être mobilisés. C’est un point que je garderais très visible dans toute décision prise depuis le téléphone.
L’âge minimum indiqué, PEGI 3, rend l’application présentée comme accessible à un large public sur le plan de la classification. Cela ne signifie pas qu’un enfant devrait utiliser un service d’investissement ni qu’une personne sans expérience financière peut décider sans accompagnement. La classification d’âge et la maturité nécessaire pour comprendre un placement sont deux sujets différents.
Ce que je vérifierais avant toute décision
Avant de déposer de l’argent, je vérifierais mon objectif, mon horizon et la part de mon épargne que je peux réellement immobiliser. Je chercherais ensuite à comprendre la structure de chaque opportunité, les conditions de versement des revenus et les scénarios moins favorables. Si une information me paraît ambiguë, je ne passerais pas à l’étape suivante simplement parce que l’application rend l’action facile.
Je recommande également de conserver une trace personnelle de chaque décision : date de consultation, montant, objectif et raison du choix. Cette habitude aide à suivre son comportement dans le temps et à éviter d’investir plusieurs fois pour la même raison émotionnelle. Elle est particulièrement utile lorsqu’on consulte souvent une application mobile, car la répétition des notifications ou des mises à jour peut donner envie d’agir plus vite que prévu.
Mon verdict pour une expérience plus inclusive
Après l’avoir examinée comme outil d’investissement et comme expérience mobile, je trouve que BRICKS apporte une entrée intéressante vers l’immobilier pour les personnes qui veulent éviter la gestion directe d’un bien. Son format gratuit, sa disponibilité sur un éventail assez large d’appareils Android et son orientation vers des revenus mensuels peuvent rendre le sujet moins intimidant. Sa note de 4,5 et son adoption par plus de 100 000 utilisateurs montrent aussi qu’elle ne s’adresse pas uniquement à un public confidentiel.
Je la recommanderais à un adulte débutant, patient et capable de prendre le temps de lire les conditions, surtout s’il cherche une exposition immobilière sans acheter un logement. Je la conseillerais moins à quelqu’un qui a besoin d’une épargne immédiatement disponible, qui veut une garantie simple ou qui préfère gérer lui-même chaque actif. Dans ces cas, une solution d’épargne plus classique ou un outil d’investissement plus diversifié peut mieux correspondre.
Sur le plan de l’accessibilité, mon avis est nuancé. L’usage par petites sessions, depuis un appareil Android qui n’est pas récent, peut convenir à des contextes variés. Mais la lisibilité réelle, la compatibilité avec les fonctions d’assistance et la compréhension des informations financières doivent être testées par chaque personne selon ses besoins. La meilleure façon d’utiliser BRICKS est de privilégier la compréhension avant la rapidité : consulter, comparer, vérifier son budget, puis décider seulement lorsque chaque étape est claire.
En résumé, je vois BRICKS : Immobilier & Épargne comme un point de départ pratique, pas comme une promesse de simplicité absolue. Elle peut aider à découvrir l’investissement immobilier et à structurer une première réflexion, mais elle ne supprime ni les risques ni la nécessité de lire attentivement. Pour moi, c’est une application à envisager avec méthode, dans un environnement confortable, et uniquement avec une somme dont la perte ou l’immobilisation ne mettrait pas l’équilibre financier en difficulté.
FAQ
Qu’est-ce que BRICKS : Immobilier & Épargne et comment fonctionne l’application ?
BRICKS : Immobilier & Épargne est une application dédiée à l’investissement immobilier fractionné. Elle permet de découvrir des projets immobiliers et, selon les conditions proposées, d’investir une somme accessible dans un bien ou une opération donnée. L’application centralise les informations importantes, comme la présentation du projet, les objectifs, la durée prévue et les rendements potentiels. Avant toute décision, il est essentiel de lire attentivement la documentation et de comprendre les risques associés.
Quel montant minimum faut-il investir sur BRICKS ?
Le montant minimum dépend du projet immobilier disponible au moment de l’investissement et des conditions fixées par BRICKS. L’un des principaux intérêts de la plateforme est de rendre l’immobilier plus accessible qu’un achat classique, mais cela ne signifie pas que tous les projets sont ouverts avec le même montant. Nous vous conseillons de vérifier directement dans l’application le seuil requis, les éventuels frais et les modalités de paiement avant de confirmer votre participation.
Les rendements proposés par BRICKS sont-ils garantis ?
Non, les rendements affichés ou estimés ne doivent pas être considérés comme garantis. Comme tout investissement immobilier, les projets proposés sur BRICKS peuvent être influencés par l’évolution du marché, les loyers réellement perçus, les travaux, la vacance locative, les retards ou la revente du bien. Les performances passées ou prévisionnelles ne permettent pas de prédire les résultats futurs. Il est donc important d’investir uniquement une somme adaptée à votre situation financière.
Quels sont les risques et les frais à connaître avant d’investir ?
Investir via BRICKS comporte plusieurs risques : perte partielle ou totale du capital, rendement inférieur aux prévisions, retard dans les paiements, difficultés liées à la gestion du bien ou manque de liquidité avant la fin du projet. Des frais peuvent également s’appliquer selon l’opération, notamment pour la souscription, la gestion ou la revente. Prenez le temps de consulter les conditions générales, la fiche de chaque projet et le détail des frais avant de valider un investissement.
Peut-on retirer son argent facilement après avoir investi sur BRICKS ?
La disponibilité de votre argent dépend de la structure de l’investissement et de la durée prévue pour chaque projet. Contrairement à un compte d’épargne classique, un placement immobilier fractionné peut être immobilisé pendant plusieurs années et ne pas être revendable immédiatement. Même lorsqu’une solution de revente existe, elle peut dépendre de la demande et de certaines conditions. Avant d’investir, vérifiez la durée d’engagement, les possibilités de sortie et les délais éventuels de récupération des fonds.


